欧尚元本次更新披露在审核问询之后,新版招股书对 2023 至 2025 年财报的会计差错进行了追溯调整。
9 月 22 日,申报创业板IPO的欧尚元智能装备股份有限公司(下称“欧尚元”)更新了招股说明书申报稿。该公司拟公开发行 1,898.93 万股、募资 12.51 亿元,保荐机构国泰海通证券,会计师为立信。 这家公司的主营业务是为生物制造企业提供分离纯化装备和工业自动化控制系统,从工艺设计做到成套装备交付。客户里有中粮集团、首农集团、兴贸、百龙创园、华恒生物、保龄宝等大型集团与上市公司。 公司业绩看上去稳步向上。2023 年至 2025 年,营业收入分别为 3.60 亿元、3.99 亿元和 5.80 亿元,年均复合增长率 26.89%;净利润分别为 1.07 亿元、1.18 亿元和 1.51 亿元。2026 年上半年,营收 3.20 亿元、净利润 9,559.01 万元。 但这份申报稿与 5 月 28 日的第一版相比,补的不只是半年报。公司在新版招股书中对 2023 年度至 2025 年度财务报表的会计差错进行了追溯调整。
追溯调整涉及三年旧账
第一,2023 年至 2025 年,公司对个别客户的账龄划分进行调整,相应调整了计提的坏账准备金额。第二,2025 年,对个别员工股权激励费用进行调整。第三,2023 年,对个别客户的销售收入确认时点进行调整,营业收入与营业成本各调减 14.88 万元。第四,2023 年至 2025 年,公司研发支持部、知识产权部及总工程师唐海静的研发工时划分被调整——管理费用调增、研发费用调减。第五,2025 年,存在应收账款债务重组核算的情形。 调整的金额都不大。更正后,2025 年净利润只少了 0.85 万元,三年资产总计的调整比例均在万分之一以下。公司表示相关调整“不属于重大会计差错更正”。 追溯调整的五件事里有三件都指向同一个方向——钱的收回。账龄划分、收入确认时点、债务重组,分别对应:这笔应收账款挂了多久、这笔收入算在哪一年、这笔欠款最终怎么了结。 调整后,扣非净利润的变化则走向相反方向。2025 年,扣非后归母净利润由更正前的 13,518.59 万元调增至 13,783.53 万元,增加 264.94 万元,幅度 1.96%;同一年净利润反而被调减。差额来自两笔几乎对冲的科目:投资收益调减 312.69 万元,信用减值损失调增 311.96 万元。
报告期应收账款大幅波动
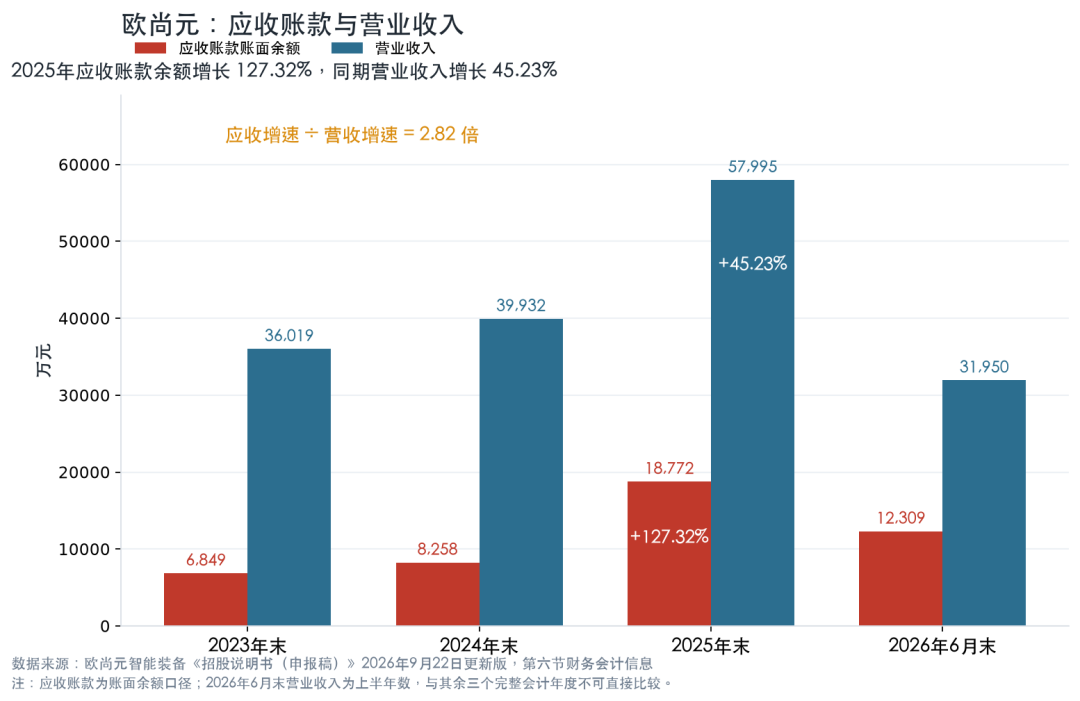
关于2025年的那笔“债务重组”,招股书在投资收益一节里交代了原委。 2025 年度,公司因债务重组产生投资损失 312.69 万元,主要系公司与相关客户就合同款项纠纷经法院调解达成一致,并根据《企业会计准则第 12 号——债务重组》的相关规定,将原应收款项账面价值与调解后确认的重组债权金额之间的差额计入投资收益所致。 客户欠货款,双方闹到法院,最后以调解收场,公司少收了 312.69 万元。 同期还有一笔反向的资金流入。2025 年,公司营业外收入为 1,351.99 万元,招股书称主要系客户违约金收入,原因是客户因提前终止项目而支付的违约金。而 2023 年、2024 年,这项收入分别只有 27.95 万元和 25.58 万元。一边是客户提前终止项目、赔付违约金,一边是客户欠款要靠法院调解才能了结——两件事发生在同一年。 更大的背景是公司应收账款的快速膨胀。报告期各期末,公司应收账款账面余额分别为 6,849.02 万元、8,257.83 万元、18,771.52 万元和 1.23亿元。2025 年一年增加了 127.32%,而当年营业收入只增长 45.23%——应收增速是营收增速的 2.82 倍。 账龄也在变长。2024 年末,账龄在 1 年以内的应收账款占比只有 48.30%,意味着超过一半的应收账款已经挂了一年以上。到 2025 年末这一比例回升至 61.98%,但 1 至 2 年、2 至 3 年的占比分别达到 24.31% 和 10.57%,合计仍超过三分之一。期后回款同步放慢:截至 2026 年 7 月 31 日,2023 年末、2024 年末应收账款的期后回款比例分别为 91.62% 和 91.28%,2025 年末降至 86.64%。
坏账转回占上半年利润11%
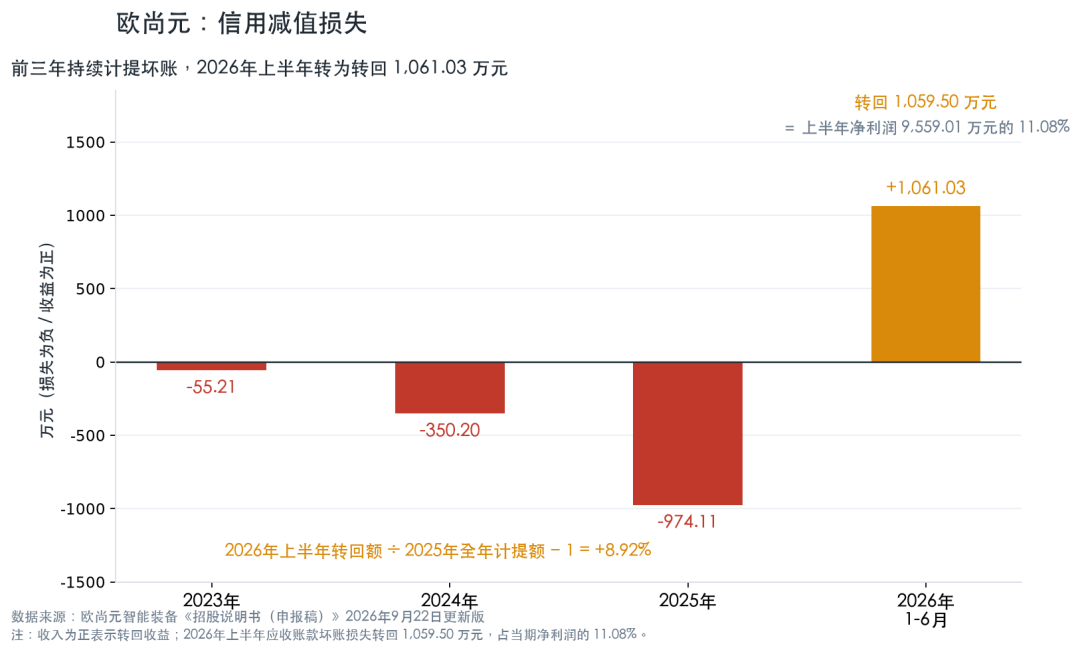
报告期各期,公司信用减值损失分别为 −55.21 万元、−350.20 万元、−974.11 万元和 1,061.03 万元。前三年一直是损失(计提),2026 年上半年变成了收益(转回)。其中,应收账款坏账损失转回 1,059.50 万元。招股书解释:2026 年 1-6 月,公司应收账款回款较多、余额有所减少,相应转回坏账准备,形成信用减值收益。 其一,1,059.50 万元占 2026 年上半年净利润 9,559.01 万元的 11.08%;占同期扣非归母净利润 9,389.44 万元的 11.28%;其二,上半年转回的 1,061.03 万元,比 2025 年全年计提的 974.11 万元还多出 8.92%。去年一年提的,半年就冲回去了,而且冲得更多。 坏账计提比例随之下降:2025 年末为 10.44%,2026 年 6 月末降至 7.32%,下降 3.12 个百分点。 转回本身是合规的会计处理——应收账款收回,此前计提的坏账准备自然应当冲回,公司也给出了回款改善的解释。
客户优质,细分领域第一
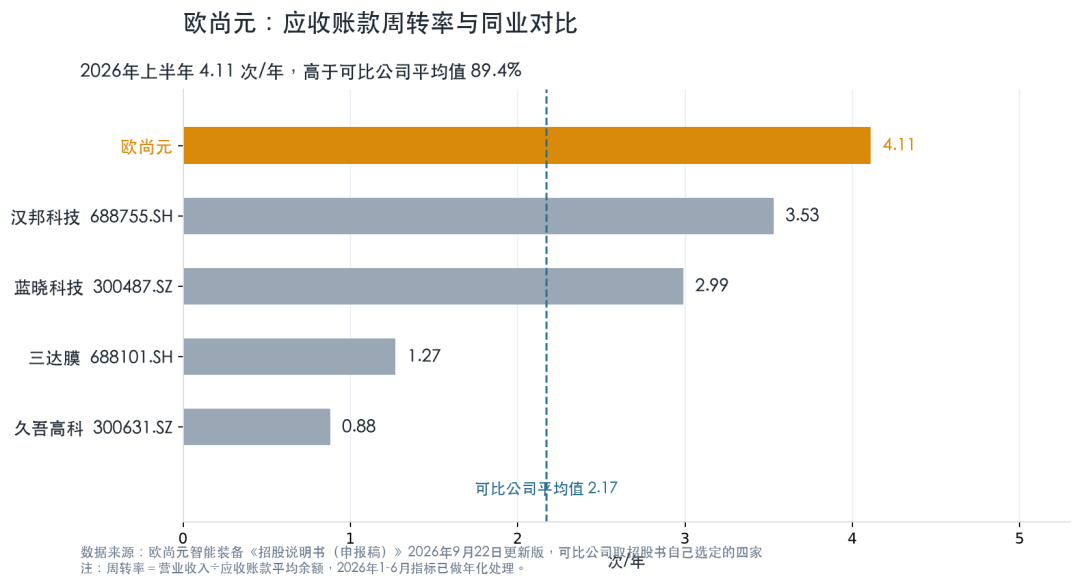
在财务数据的调整之外,这家公司在业务方面具备自己的竞争优势,市占率是其中的一项证明。 根据卓创资讯数据,2023 年至 2025 年,公司在阿洛酮糖领域分离纯化相关业务的市场占有率达 50.55%,位列国内第一。阿洛酮糖于 2025 年 7 月获监管部门批准作为新食品原料,百龙创园、保龄宝、京粮生物等厂商随即加速产能布局,公司作为上游装备供应商直接受益。截至 2026 年 6 月末,公司在该领域的在手订单总额为 2.6亿元。 细分领域做到第一,背后是拿单能力。以中粮集团、首农集团为代表的大型央国企为例,公司参与的其 2023 年至 2025 年分离纯化相关装备公开招标,中标率达 70% 及以上。 与同行业相比,该公司的运营效率也较为领先。报告期各期,公司应收账款周转率分别为 5.48 次、5.29 次、4.29 次和 4.11 次/年,逐年下滑,但仍高于四家可比公司每一家——2026 年上半年,蓝晓科技为 2.99 次、久吾高科 0.88 次、三达膜 1.27 次、汉邦科技 3.53 次,平均值 2.17 次,公司高出 89.4%。总资产周转率 0.49 次也高于可比公司平均值 0.35 次。 原因在于结算方式。公司与客户的结算通常采用“预付款+发货款+验收款+质保金”的多阶段安排,项目验收确认收入时已可收回大部分合同款项,下游又以国有企业、上市公司为主。这解释了为什么即便应收账款余额一度翻倍,其周转速度仍在同业之上。 行业本身也在扩张。卓创资讯统计,2025 年公司主要布局的生物制造领域分离纯化装备行业市场规模达 92.92 亿元,预计 2028 年超过 110 亿元。截至 2026 年 6 月末,公司在手订单规模近 21 亿元。 问题在于,这些优势能不能抵消另一面的不确定性。2026 年上半年,公司向前五大客户销售占比升至 84.69%,其中客户兴贸一家就占 59.51%——而 2023 年至 2025 年,公司不存在单个客户收入占比超过 50% 的情形。公司解释称,这是由于兴贸系客户旗下多家公司在 2026 年上半年完成产线建设,叠加收入季节性因素所致。 与此同时,研发投入占营业收入的比例从 2023 年的 6.51% 一路降至 2026 年上半年的 4.75%。而在这份申报稿里,研发工时划分本身也是被更正的项目之一。 (数据源于公司 2026 年 9 月 22 日挂网的更新版招股说明书(申报稿)及 5 月 28 日首版申报稿。)
展开全文
 局市