标的公司IPO之路因高比例分红终止;本次交易评估值比前次评估增长近两成,盈利预测却比前次缩水。
9月24日,天汽模(002510.SZ)披露发行股份及支付现金购买资产并募集配套资金申请的审核问询函回复(修订稿),对深圳证券交易所7月13日下发的审核问询函所列问题作出补充回复。本次交易标的为东实汽车科技集团股份有限公司(下称“东实股份”)60%股份,交易作价18.3亿元。 交易前,天汽模已持有东实股份25%股权;交易完成并配套募资实施后,持股比例升至85%,东实股份由参股公司变为控股子公司。 东实股份是一家汽车零部件企业,2025年营业收入44.84亿元,扣除非经常性损益后的归母净利润3.23亿元;同期天汽模营业收入23.83亿元、归母净利润0.66亿元。东实股份曾于2023年申报深交所主板IPO,次年因撤回材料终止。 本次交易对东实股份采用收益法评估,评估值30.51亿元,评估基准日为2025年12月31日。相对于该公司上一次(评估基准日2025年4月30日)的收益法评估值25.48亿元,本次评估在盈利预测下调的情况下,评估值上升了19.76%。 9月24日,天汽模股价收于5.65元/股,低于本次发行股份购买资产的发行价5.79元/股。
分红挡下的IPO,两年后走进重组
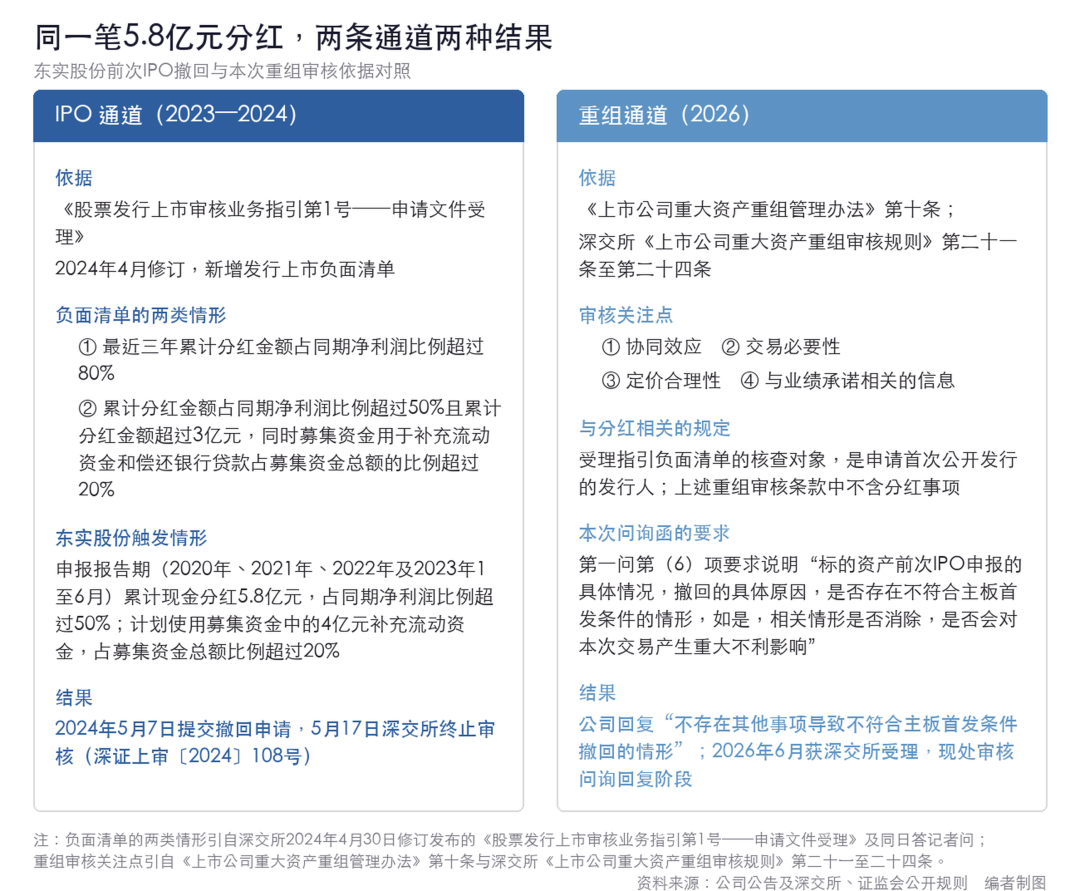
2023年5月,东实股份向深交所报送主板首发申请文件并获受理。 2024年4月,深交所修订《股票发行上市审核业务指引第1号——申请文件受理》,将两类分红情形列入发行上市负面清单:一是最近三年累计分红金额占同期净利润比例超过80%;二是累计分红金额占同期净利润比例超过50%且累计分红金额超过3亿元,同时募集资金用于补充流动资金和偿还银行贷款占募集资金总额的比例超过20%。 东实股份触及第二类情况。天汽模在回复重组审核问询中表示,标的公司IPO申报报告期内累计现金分红5.8亿元,占同期净利润比例超过50%;同时计划使用募集资金中的4亿元用于补充流动资金,占募集资金总额比例超过20%。 2024年5月7日,东实股份提交撤回申请;5月17日,深交所出具终止审核决定。 两年后,东实股份尝试通过另一路径走向资本市场。2026年2月,天汽模停牌筹划本次重组;6月,天汽模披露重组草案并获深交所受理。7月13日深交所在审核问询函第一问,即要求说明“标的资产前次IPO申报的具体情况,撤回的具体原因,是否存在不符合主板首发条件的情形,如是,相关情形是否消除,是否会对本次交易产生重大不利影响”。 公司的回答是:撤回系因触碰“高比例分红”及募集资金用于补充流动资金和偿还银行贷款占比较高的负面清单规定,“不存在其他事项导致不符合主板首发条件撤回的情形”,不会对本次交易构成重大不利影响。 两套规则的适用对象并不相同。受理指引的负面清单,核查对象是申请首次公开发行的发行人;重组审核的依据是《上市公司重大资产重组管理办法》第十条与深交所《上市公司重大资产重组审核规则》,后者的第二十一条至第二十四条列明的关注点,分别为协同效应、交易必要性、定价合理性,以及与业绩承诺相关的信息。分红条款不在其中。
两次评估:盈利预测下降,估值涨两成
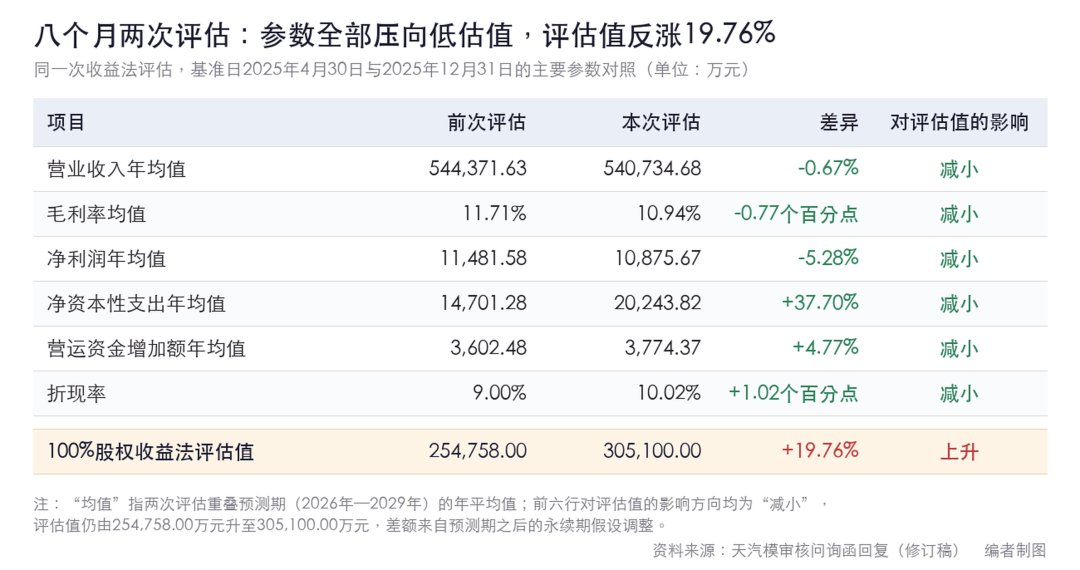
标的公司东实股份,在八个月里做过两次评估,结果并不一致。 前次评估的基准日为2025年4月30日,由上海东洲资产评估有限公司于2025年12月12日出具报告,用于东风资产管理有限公司受让东风(十堰)实业公司所持东实股份4.7%股权,作价1.2亿元,对应东实股份100%股权整体估值25.48亿元,2025年12月23日签约。 本次评估的基准日为2025年12月31日,收益法下东实股份股东全部权益评估值30.51亿元。两次相差5.03亿元,上升19.76%。 交易作价按本次评估值的60%确定,为18.3亿元。若以八个月前那次评估为基准,同样60%股权对应15.3亿元,本次作价提升了3亿元。 估值往上走的同时,收益法的主要参数几乎都在向下调整。 按回复列出的对照,两次评估重叠的2026年至2029年预测期内:营业收入年均值从544,371.63万元降至540,734.68万元,降0.67%;毛利率均值从11.71%降至10.94%,降0.77个百分点;净利润均值从11,481.58万元降至10,875.67万元,降5.28%;净资本性支出年均值从14,701.28万元升至20,243.82万元,升37.70%;营运资金增加额年均值从3,602.48万元升至3,774.37万元,升4.77%;折现率从9.00%升至10.02%。 表中每一项都标注了对评估值的影响方向:减小。公司表示,与前次评估相比,“本次评估主要参数选取较为谨慎”。 评估值最终仍然上升19.76%,差额落在预测期之后的永续期。按回复的解释,本次评估把永续期资本性支出的测算方法,由会计折旧年限加直线法,改为经济使用年限加年金化方法——即按经济使用年限并考虑资产剩余可使用年限、预计更新时点及资金时间价值测算。会计折旧年限短于经济使用年限、直线法不计算资金时间价值,两项调整都指向同一个结果:永续期每年的资本性支出下降。
现金对价不纳入业绩补偿范围
交易前,天汽模持有东实股份25%股权,按权益法确认投资收益。2025年度,天汽模归母净利润6,585.68万元,投资收益9,827.70万元,其中权益法核算的长期股权投资收益9,381.01万元,投资收益相当于归母净利润的1.49倍。2026年1至6月,归母净利润958.58万元,投资收益8,019.99万元,其中权益法投资收益6,750.10万元,相当于归母净利润的8.37倍。公司在问询回复中表示,2026年上半年归母净利润“基数较低”。 交易完成后,东实股份纳入合并范围,天汽模原持有25%股权对应的权益法投资收益在合并层面不再重复确认。按备考口径,2025年归母净利润由6,585.68万元增至28,103.12万元,2026年1至6月由958.58万元增至13,646.63万元。 标的的利润结构同样高度依赖投资收益。2025年,东实股份利润总额36,959.22万元,其中投资收益24,735.83万元、权益法投资收益23,921.94万元,主要来自东实李尔汽车座椅有限公司(标的持股50%)、东风康明斯排放处理系统有限公司、十堰东风采埃孚减振器有限公司等合营、联营企业。扣除全部投资收益后,2025年利润总额为12,223.39万元。 本次交易18.3亿元对价中,现金对价10.98亿元、股份对价7.32亿元。 交易方案中,交易对方获得的现金对价不用于业绩补偿和减值补偿。按补偿方案测算,若承诺期实现净利润为承诺数的70%,补偿金额5.49亿元;80%对应3.66亿元;95%仅对应0.47亿元;只有实现数低于承诺数的60%,补偿才触及7.32亿元的上限。公司称,交易完成后将形成商誉3.34亿元,低于这一上限。 业绩承诺本身与评估预测绑定,承诺净利润依据收益法预测归母净利润累计值向上取整确定:2026年至2028年累计预测归母净利润92,823.38万元,业绩承诺累计9.3亿元,年均3.1亿元,低于东实股份2025年实际实现的扣非归母净利润32,343.59万元。 本次交易拟配套募资7.32亿元,用于支付交易的现金对价,认购方是天汽模控股股东建发梵宇。现金对价中3.66亿元的缺口,需由上市公司以自有或自筹资金支付。截至2026年6月30日,天汽模货币资金余额7.84亿元。
展开全文
 局市